[문제]
Q1) 당기순이익 계산 시 이익 포함/미포함 구분 기준
Q2) 배당에서 주식배당, 무상증자분이 제외되는 이유
Q3) OCI손익에서 투자부동산재평가이익이 제외되는 이유
Q4) 자산별 손익 인식 구분
[답변]
A1) 기말자본(기말자산-기말부채)
= 기초자본(기초자산-기초부채) + 총포괄이익(NI손익 + OCI손익(유형자산재평가이익O)) + 출자 – 배당(주식배당, 무상증자X)
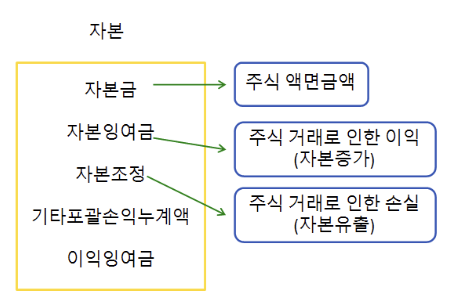
A2) 자본구성, 이익 이동 살펴보면 → 변동X
① 자본금
② 자본잉여금
③ 자본조정
④ 이익잉여금
⑤ 기타포괄손익누계액
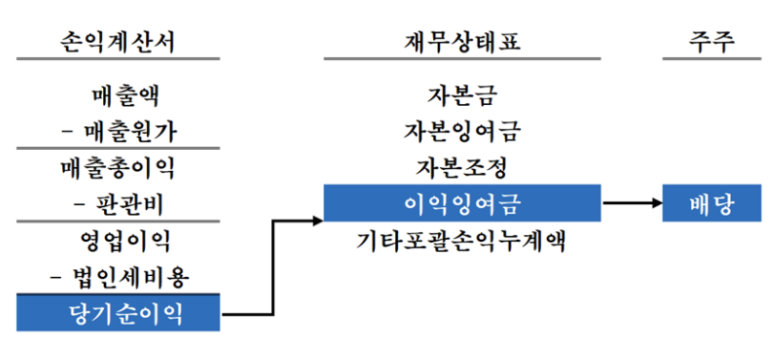
A3) 투자부동산재평가이익은 이미 NI손익에 포함되어 있음.
A4)
① 유형자산 – 최초인식: 원가 측정 → 후속측정: 원가모형 / 재평가모형(이익:OCI, 손실:PL)
② 무형자산 – 최초인식: 원가 측정 → 후속측정: 원가모형 / 재평가모형(이익:OCI, 손실:PL)
③ 투자부동산 – 최초인식: 원가 측정 → 후속측정: 원가모형 / 공정가치모형(PL)