[질의 내용]
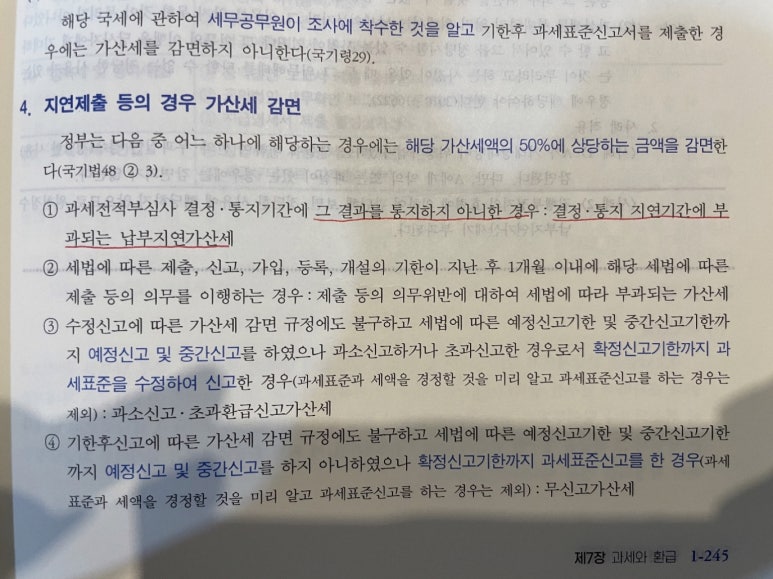
과세관청이 통지기간 내에 결과를 통지하지 않았고
통지하지 않음으로 납부를 못하고 있음 → 납세자 과실이 없는 듯 한데 → 지연가산세가 100% 감면이 아니라 50% 감면인 이유?
[본인 생각]
과세전적부심사가 채택이 됐으면 낼 가산세가 없었을텐데 안됐으면 너가 납부해야 될 거 안 냈던 거니 가산세 내야 해, 그런데 늦게 알았으니 감면은 해줄게 이런 느낌인 것일지..?
→ 가산세 납부하고 싶지 않으면 과세예고통지를 받고 조세불복 신청으로 잘못됐는지 따지기 전에 일단 먼저 납부하고 시작하라는 것인지..?
[타인 생각]
조세불복절차는 당초 세법상 의무이행을 적절히 하지 않았다고 하기엔
애초에 과세관청의 위법, 부당한 처분으로 납세자의 권리나 이익이 침해당해서 제기하게 되는 것인데..
결과가 납세자의 주장이 맞았고 부당한 처분이었다면 오히려 과세관청이 무이자 대출을 받고 있었던 거 아닌가 하는 생각이 듭니다..
[답변]
이해를 돕는 차원에서 과세관청의 입장이 되어 해당 규정의 타당성을 논증해 보겠습니다. 어디까지나 개인적인 의견이니 참고만 하시기 바랍니다.
1. 가산세 감면의 정당한 사유가 인정된다면 동조 2호에 따라 전액을 감면받을 수 있다.
2. 납부지연 가산세는 세금을 제때 내지 않은 것에 대한 지연이자 성격을 가진다. 따라서 향후 불복절차가 종료되어 세금이 추징되는 경우 제때 세금을 냈어야 할 시점부터 시점부터 실제로 낸 시점까지 정부로부터 금융서비스를 제공받은 것과 실질이 동일하다.
3. 조세불복절차에서 과세관청의 귀책에 따라 기간이 경과된 부분에 대해서는 지연이자를 감면하는 것이 타당하다. 그러나 지연이자를 전액 감면해 주게 되면 해당 기간 동안에는 정부가 납세자에게 무이자 대출을 해 준 격이 된다. 이는 당초 세법상의 의무이행을 적절하게 하지 않았던 납세자에게 경제적 혜택을 제공하는 모순에 빠지게 된다.
4. 따라서 납세자와 과세당국의 귀책이 병존하는 상태에 놓이는 경우로서 지연이자 50%를 감면하는 것이 비례의 원칙에 비추어 타당하다.