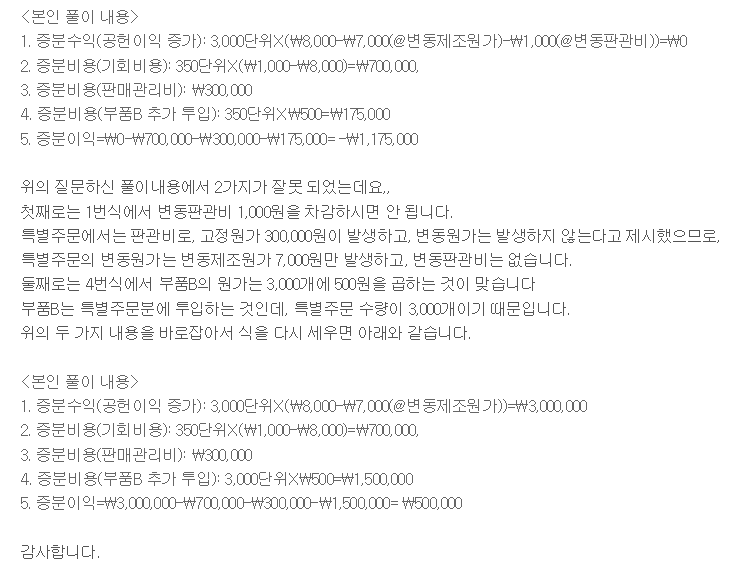
[질의 내용]
해설에서는
1. 증분수익(공헌이익 증가): 3,000단위X(\8,000-\7,000-\500)=\1,500,000,
2. 증분비용(기회비용): 350단위X(\1,000-\8,000)=\700,000,
3. 증분비용(판매관리비): \300,000
4. 증분이익=\1,500,000-\700,000-\300,000=\500,000
으로 풀이하고 있는데
<해설>에서는
1. 증분수익(공헌이익 증가): 3,000단위X(\8,000-\7,000-\500)=\1,500,000,
2. 증분비용(기회비용): 350단위X(\1,000-\8,000)=\700,000,
3. 증분비용(판매관리비): \300,000
4. 증분이익=\1,500,000-\700,000-\300,000=\500,000
으로 풀이하고 있는데
풀이에서 문제에서 다룬 변동제조원가 금액(\7,000(단위당 변동제조원가)+\1,000(단위당 변동판매관리비))과 부품B 추가 투입 금액(제품A 1단위당 \500)이 어떻게 적용된 것인지 질의드립니다.
<본인 풀이 내용>
1. 증분수익(공헌이익 증가): 3,000단위X(\8,000-\7,000(@변동제조원가)-\1,000(@변동판관비))=\0
2. 증분비용(기회비용): 350단위X(\1,000-\8,000)=\700,000,
3. 증분비용(판매관리비): \300,000
4. 증분비용(부품B 추가 투입): 350단위X\500=\175,000
5. 증분이익=\0-\700,000-\300,000-\175,000= -\1,175,000
[문제]
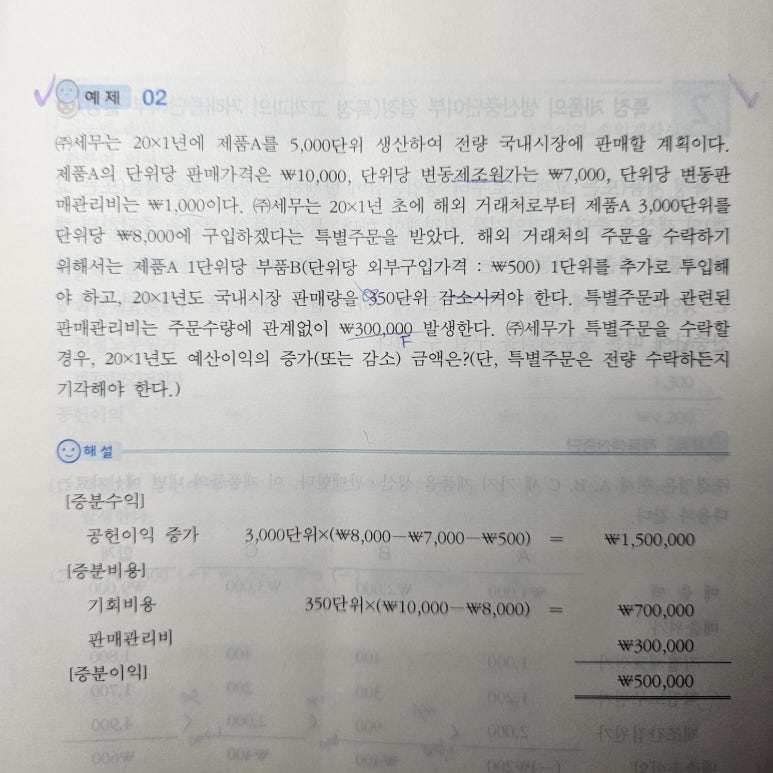
[나의 풀이]
1. 증분수익(공헌이익 증가): 3,000단위X(\8,000-\7,000(@변동제조원가)-\1,000(@변동판관비))=\0
2. 증분비용(기회비용): 350단위X(\1,000-\8,000)=\700,000,
3. 증분비용(판매관리비): \300,000
4. 증분비용(부품B 추가 투입): 350단위X\500=\175,000
5. 증분이익=\0-\700,000-\300,000-\175,000= -\1,175,000
[답변]