Q) 불공정 자본거래 관련 증여세 vs 법인세 차이 비교시,
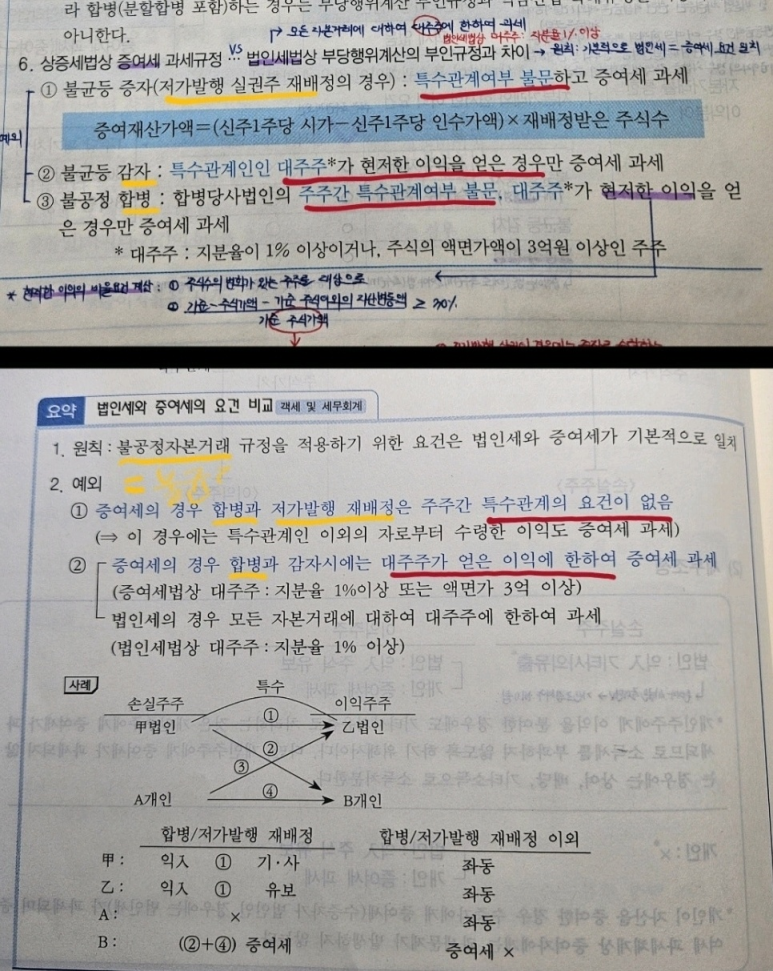
“합병”의 경우는 특수관계여부 불문 과세 & 대주주가 얻은 이익에 한하여도 과세되는 것일지?
Q1)
불공정 자본거래 관련 증여세 vs 법인세 차이를 비교하는 부분에서 불공정 자본거래 = 불균이 동일한 표현인지?
Q2)
1. 저가발행 재배정: 특수관계여부 불문 과세
2. 합병: 특수관계여부 불문 과세 & 대주주가 얻은 이익에 한하여 과세
3. 감자: 대주주가 얻은 이익에 한하여 과세
로 정리해보았는데,
‘합병’의 경우 특수관계여부 불문 과세 & 대주주가 얻은 이익에 한하여 과세 둘 다에 해당되는 것인지?
A1)
불공정은 (붕 떠 있는)추상적인 개념이고 불균일은 (확인할 수 있는)구체적인 거래방식으로서 개념 구분이 가능, 불균일하다고 항상 불공정거래로 과세되는 것은 아님.
A2)
동그라미1+동그라미2
–> 특수관계여부 불문 과세 & 대주주가 얻은 이익에 한하여 과세.
다만, 현저한 이익부분은 빠진것으로 보임.