[질의 내용]
‘장기할부판매’ 수익인식 문제 중
3번 “제품을 장기할부로 판매하고 인도시점에 수익을 인식하였다.”
→ 법인세 세무조정이 필요하지 않음.
보기 내용과 관련하여
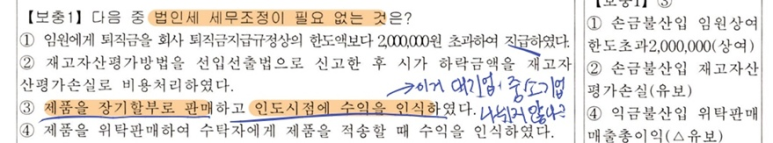
Q1) 부가가치세와 법인세에 적용되는 ‘장기할부판매’ 수익인식 기준이 서로 상이한 것인지?
Q2) 각 법의 종류에 따라 ‘장기할부판매’ 수익인식 기준이 서로 상이하게 적용된다면, 재화별로도 상이하게 적용되는 예외 사항이 있는것인지(예를 들면, 부동산의 경우는 회수기일도래기준으로만 적용된다던가)
Q3) 중소기업의 경우는 적용되는 ‘장기할부판매’ 수익인식 기준이 기존과 달라지는 것인지?
[본인 생각]
1) 부가가치세 ‘장기할부판매’ 수익인식 기준 = 대가의 각 부분을 받기로 한 때
2) 법인세 ‘장기할부판매’ 수익인식 기준 = 인도기준(중소기업 여부에 따라 달라짐)
3) 어떠한 재화가 공급되었는가와는 상관없이 수익인식 기준은 각 법에서 규정하는 기준(부가세=각 대가의 부분을 받기로 한 때, 법인세=인도기준)이 적용되는 것
4) 법인세에서 장기할부판매의 수익인식 기준은 결산서상 회계처리에 따라 인정됨 → 따라서 세무조정은 필요하지 않음.
if) [B] 인도기준 → [T] 인도기준 → T/A 필요X
if) [B] 회수기일도래기준 → [T] 회수기일도래기준 → T/A 필요X
단, 중소기업은 인도기준으로 인식해도 회수기일도래기준 신고 조정 가능 → 따라서 세무조정
if) [B] 인도기준 → [T] 회수기일도래기준 → T/A 필요O
[답변]
1) 부가가치세: 공급시기 –> 대가의 각 부분을 받기로 한 때 = 회수기일 도래 시점 = 약정일
2) 기업회계: 수익/비용 –> 원칙> 인도기준. 단, 이자상당액은 현할차로 분리하여 유효이자율법에 따라 이자수익으로 인식. [특례1] 중소기업: 일반기업 회계기준이 적용되는 경우 회수기일 도래기준 적용 가능.
3) 법인세: 익금/손금 –> 원칙> 인도기준. 현할차 구분하지 않음
[특례1] B: 현할차 계상 –> T: 그대로 인정(이유? 기업회계 존중).
[특례2] B: 회수기일 도래기준 –> T: 그대로 인정(이유? 약정일이 도래하면 대금 수령권리가 확정되므로 세법의 권리의무확정주의에 보다 충실). 단, 결산에 반영한 경우만 인정(이유? 인도기준으로 장부상 이익은 높게 잡고 신고조정으로 과세소득을 이연시키는 꼼수 차단)
[특례3] 중소기업 신고조정 특례(이유? K-IFRS는 회수기일도래기준 인정하지 않으므로 외부회계감사를 받는 경우 결산조정 불가능)
3의 [특례1]. if) [B] 인도기준 → [T] 인도기준 → T/A 필요X
3의 [특례2] if) [B] 회수기일도래기준 → [T] 회수기일도래기준 → T/A 필요X
3의 [특례3]
if) [B] 인도기준 → [T] 회수기일도래기준 → T/A 필요O
단, 중소기업의 신고조정 특례는 회사의 선택사항으로서 반드시 세무조정을 해야 하는 것은 아님
참고로 일반기업회계기준이 중소기업의 회수기일도래기준 특례를 인정하는 이유는 세금계산서를 중심으로 세무회계 업무가 이루어지는 실무 관행을 존중하여 세금계산서 수수를 기준으로 회계상 수익을 인식할 수 있도록 편의를 제공한 것으로 생각됩니다.