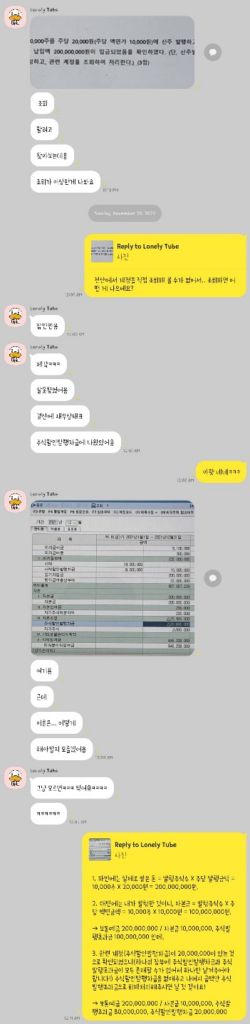
예제. 11월 12일 보통주 10,000주를 주당 20,000원(주당 액면가 10,000원)에 신주 발행하고, 보통예금 계좌로 발행대금 납입액 200,000,000원이 입금되었음을 확인하였다.
(단, 신주발행비용은 없는 것으로 가정하고, 관련 계정을 조회하여 처리한다.)
→
1. 차변에는 실제로 받은 돈 = 발행주식수 X 주당 발행금액 = 10,000주 X 20,000원 = 200,000,000원,
2. 대변에는 내가 발행한 것이니, 자본금 = 발행주식수 X 주당 액면금액 = 10,000주 X 10,000원 = 100,000,000원,
→ 보통예금 200,000,000 / 자본금 10,000,000, 주식발행초과금 100,000,000 인데,
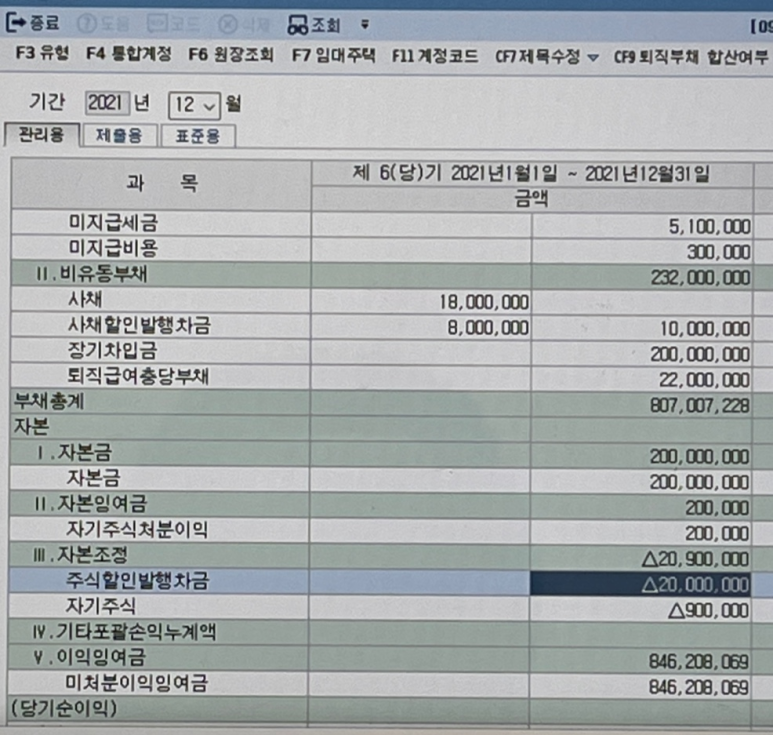
3. 관련 계정(주식할인발행차금)이 20,000,000이 있는 것으로 확인되었으니(하나의 장부에 주식할인발행차금과 주식발행초과금이 모두 존재할 수가 없어서 하나만 남겨주어야 합니다!) 주식할인발행차금을 없애주고 나머지 금액만 주식발행초과금으로 회계처리 해주어야 함
→ 보통예금 200,000,000 / 자본금 10,000,000, 주식발행초과금 80,000,000, 주식할인발행차금 20,000,000