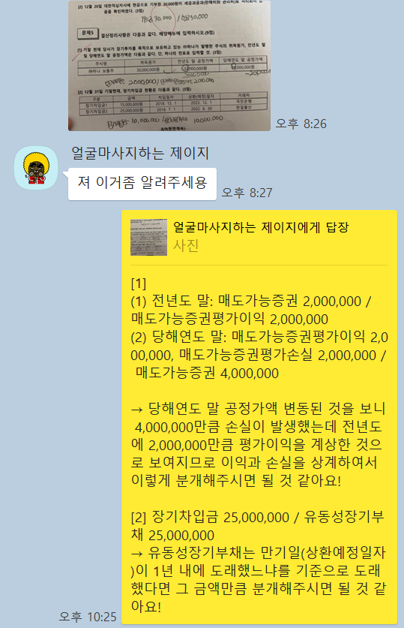
문제5. 결산정리사항은 다음과 같다. 해당메뉴에 입력하시오.
[1] 기말 현재 당사가 장기투자를 목적으로 보유하고 있는 (주)하나가 발행한 주식의 취득원가, 전년도 말 및 당해연도 말 공정가액은 다음과 같다. 단, 하나의 전표로 입력할 것.
| 주식명 | 취득원가 | 전년도 말 공정가액 | 당해연도 말 공정가액 |
| (주)하나 보통주 | 30,000,000원 | 32,000,000원 | 28,000,000원 |
[2] 12월 31일 기말현재, 장기차입금 현황은 다음과 같다.
| 구분 | 금액 | 차입일자 | 상환(예정)일자 | 거래처 |
| 장기차입금1 | 15,000,000원 | 2018.12.1 | 2023.12.1 | 국민은행 |
| 장기차입금2 | 25,000,000원 | 2018.7.1 | 2022.6.30 | 한일물산 |
→
[1]
(1) 전년도 말: 매도가능증권 2,000,000 / 매도가능증권평가이익 2,000,000
(2) 당해연도 말: 매도가능증권평가이익 2,000,000, 매도가능증권평가손실 2,000,000 / 매도가능증권 4,000,000
→ 당해연도 말 공정가액 변동된 것을 보니 4,000,000만큼 손실이 발생했는데 전년도에 2,000,000만큼 평가이익을 계상한 것으로 보여지므로 이익과 손실을 상계
[2] 장기차입금 25,000,000 / 유동성장기부채 25,000,000
→ 유동성장기부채는 만기일(상환예정일자)이 1년 내에 도래했느냐를 기준으로 도래했다면 그 금액만큼 분개