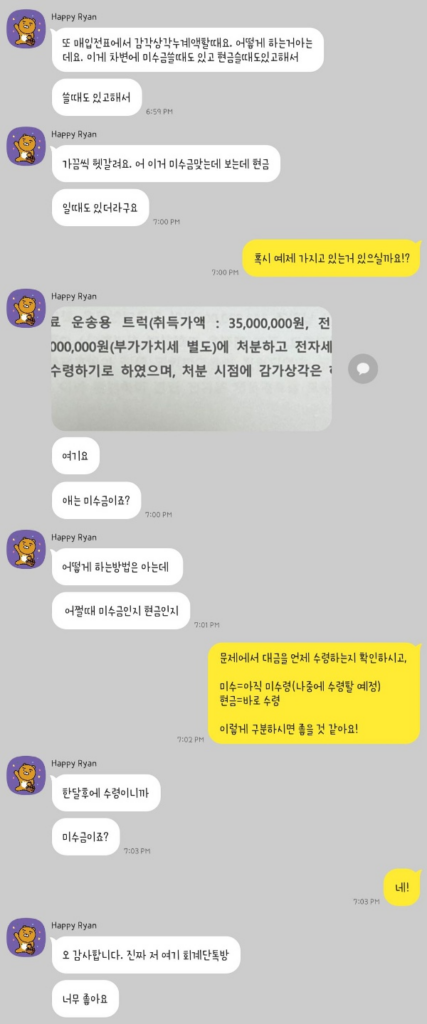
명지기계사에 원재료 운송용 트럭(취득가액 : 35,000,000원, 전기말 감가상각누계액 : 16,500,000원)을 20,000,000원(부가가치세 별도)에 처분하고 전자세금계산서를 발급하였다.
대금은 한 달 후에 수령하기로 하였으며, 처분 시점에 감가상각은 하지 않기로 한다.
→ (차) 미수금 22,000,000, 감가상각누계액(209) 16,500,000 / (대) 차량운반구 35,000,000, 부가세예수금 2,000,000, 유형자산처분이익 1,500,000